Міністерство фінансів 23 жовтня підписало договори з британською Rothschild & Co, яка разом з українською FinPoint готуватиме до продажу державні пакети акцій Укргазбанку і Сенс Банку. Це великі гравці: за даними НБУ на 1 липня 2026 року, Укргазбанк — 7-й серед 59 банків за активами, Сенс Банк — 9-й. Тож питання «що буде з моїми грошима» зараз ставлять сотні тисяч клієнтів.
Головне про угоду Мінфін виклав у офіційному повідомленні, деталі про винагороду радника та розміри банків наводить Інтерфакс-Україна. Нижче — відповіді на запитання, які найчастіше виникають у вкладників.
Банки вже продали?
Ні. Радник лише починає роботу: перевірить банки (due diligence), допоможе визначити стартову ціну, підготує інформацію для інвесторів і супроводжуватиме конкурс. У Мінфіні окремо наголосили, що договір із радником не означає зміни власника. Конкретної дати продажу ніхто не називав.
Скільки належить державі?
Укргазбанк на своєму сайті вказує, що державі належить 94,9409% його акцій. Сенс Банк держава контролює через державний пакет, який і готують до продажу. Підготовку до продажу обох банків уряд запустив розпорядженням від 1 жовтня 2025 року.
Що буде з моїм депозитом?
За повідомленням Мінфіну, обидва банки працюють у звичайному режимі й виконують зобов’язання перед клієнтами, зокрема за депозитами. Продаж пакета акцій — це зміна власника банку, а не закриття банку: ваш договір укладено з банком як юридичною особою, і він діє на тих самих умовах до кінця строку.
А якщо щось піде не так — скільки поверне Фонд гарантування?
Обидва банки — учасники Фонду гарантування вкладів. Поки діє воєнний стан і ще три місяці після його завершення, Фонд гарантує 100% вкладу фізичної особи чи ФОП — разом з відсотками, залишками на картках і валютою. Валютні вклади гарантуються так само; якщо ж ви тримаєте долари готівкою, знадобиться наш розбір про старі долари в обміннику. Після перехідного періоду ліміт становитиме 600 тисяч гривень на одного вкладника в одному банку.
Приклад. Пенсіонерка з Полтави тримає в Укргазбанку депозит на 400 000 грн і ще 30 000 грн на пенсійній картці. Разом — 430 000 грн. Сьогодні гарантовано все, і після завершення воєнного стану ця сума теж вкладається в ліміт 600 000 грн. А от родина з 900 000 грн в одному банку після перехідного періоду мала б гарантію лише на 600 000 грн — решту 300 000 грн варто тримати в іншому банку.
Чи варто зараз розривати депозит?
Підстав для паніки в офіційних документах немає. Дострокове розірвання зазвичай коштує втрати частини відсотків — умови прописані у вашому договорі. Якщо сумніваєтеся, порівняйте ставки в інших банках: як змінилися пропозиції, ми розбирали в матеріалі про депозит у ПриватБанку після підвищення ставок.
Що буде з кредитом чи кредиткою?
Зміна акціонера не скасовує боргів і не змінює графік платежів. Кредит треба гасити так само, як і раніше. Нові умови можуть з’явитися лише за окремою угодою з банком або після вашої згоди.
Скільки отримає Rothschild?
Винагорода складається з фіксованої частини та премії за успіх — до 3% від фактичних надходжень до держбюджету від продажу. Фіксовану суму не розголошували.
Чому продаж затягнувся?
Залучення радника — зобов’язання перед МВФ. Спершу його планували найняти до кінця вересня 2024 року, у новій програмі строк переносили на кінець липня 2026-го. Конкурс Мінфін оголосив 31 березня 2026 року.
Де стежити за новинами?
Мінфін пообіцяв, що про наступні етапи банки повідомлятимуть на своїх офіційних сайтах. Якщо отримуєте дзвінки чи повідомлення «від банку» з вимогою терміново переказати кошти через продаж — це шахрайство: дзвоніть на офіційну гарячу лінію з картки. Перевірити гарантію за своїм вкладом можна на сайті Фонду гарантування вкладів.
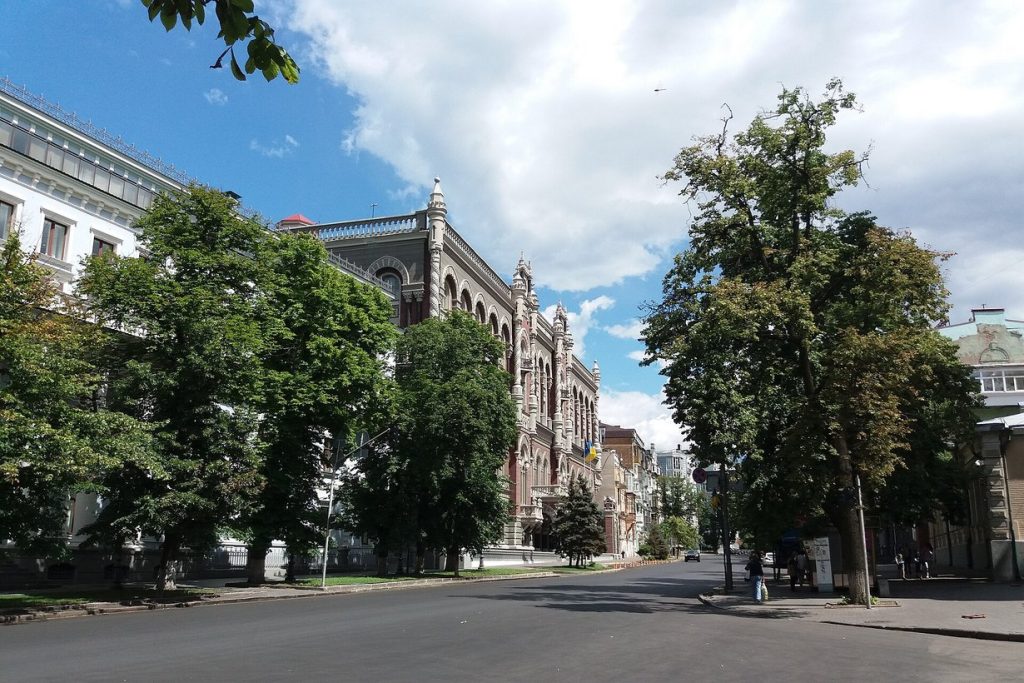
Архівне фото: будівля Національного банку України в Києві. Oleh Kushch / Wikimedia Commons, CC BY-SA 4.0, commons.wikimedia.org.