Коротко:
- НБУ 29 жовтня підняв облікову ставку з 16% до 16,5%, рішення діє з 30 жовтня.
- Прогноз інфляції на 2026 рік погіршено до 12,5%, тож депозит під 13% після податків уже не рятує заощадження від знецінення.
- Наступне засідання щодо ставки — 17 грудня. До II кварталу 2027 року НБУ планує тримати 16,5%.
Національний банк підвищив облікову ставку на 0,5 відсоткового пункта — до 16,5% річних. Для звичайної родини це не абстрактна цифра: від неї залежать ставки за депозитами, вартість нових кредитів і навіть максимальна пеня, яку можуть нарахувати за прострочений платіж.
Рішення правління № 369-рш ухвалили 29 жовтня, набирає чинності воно з 30 жовтня. Пояснення регулятора і новий прогноз опубліковані на сайті Національного банку. Причина — ціни ростуть швидше, ніж НБУ очікував улітку: у вересні інфляція сягнула 10% у річному вимірі, базова — 8,8%. Регулятор пов’язує це з подорожчанням пального через війну на Близькому Сході та з російськими ударами по складах і логістиці.
Що змінюється з 30 жовтня: таблиця ситуацій
| Ваша ситуація | Що відбувається | Що робити |
|---|---|---|
| Депозит уже відкрито | Ставка зазвичай зафіксована на весь строк договору | Нічого не міняти; перевірити умову про зміну ставки в договорі |
| Плануєте відкрити депозит | Банки, за спостереженням НБУ, вже переглядають гривневі ставки вгору — спершу малі, тепер і великі | Порівняти пропозиції 3–5 банків, не поспішати з довгим строком під низьку ставку |
| Кредит із фіксованою ставкою | Платіж не змінюється | Нічого |
| Кредит з плаваючою ставкою | Може зрости при найближчому перегляді, якщо прив’язаний до ринкового індексу | Подивитися в договорі, до чого прив’язана ставка і коли її переглядають |
| Збираєтеся брати новий кредит | Нові позики можуть подорожчати | Рахувати реальну річну ставку, а не «0% на перший місяць» |
| Прострочили платіж за договором | Межа пені — подвійна облікова ставка, тепер 33% річних | Перевірити, чи нарахування не перевищують ліміт |
Чи вигідно зараз тримати гроші на депозиті
Відповідь неприємна: з податками більшість депозитів тільки наздоганяють інфляцію. З відсотків утримують 18% ПДФО і 5% військового збору — разом 23%. А НБУ підвищив прогноз інфляції на 2026 рік до 12,5%.
Простий підрахунок: щоб після податків отримати хоча б 12,5%, банк має дати не менше 16,2% річних «брудними». Таку ставку на ринку пропонують одиниці.
Розрахунок: пенсіонерка зі 100 000 грн
Візьмемо пані Галину, яка за кілька років відклала 100 000 грн «на чорний день» і хоче покласти їх на рік. Ставки — з огляду Мінфіну середини жовтня, який ми розбирали в матеріалі про нові ставки ПриватБанку: 13% на 12 місяців у Привату, 16% на рік у monobank.
| Ставка 13% | Ставка 16% | |
|---|---|---|
| Нараховано за рік | 13 000 грн | 16 000 грн |
| Податки 23% | 2 990 грн | 3 680 грн |
| На руки | 10 010 грн | 12 320 грн |
| Скільки потрібно, щоб покрити інфляцію 12,5% | 12 500 грн | 12 500 грн |
| Різниця | −2 490 грн | −180 грн |
Тобто навіть за 16% гроші пані Галини зберігають купівельну спроможність лише приблизно. Ставки після 30 жовтня можуть ще підрости, тому перед підписанням договору варто перевірити актуальні умови в самому банку.
Окремо про облігації. За доходом від ОВДП не утримують ні ПДФО, ні військовий збір, тому за однакової номінальної дохідності вони дають на руки більше, ніж депозит. Купити їх можна через застосунки банків, але гроші «заморожуються» до погашення, а продати достроково вийде лише за ринковою ціною.
Кредити: кого зачепить
Більшість споживчих кредитів і розстрочок в Україні оформлені під фіксовану ставку — підвищення облікової на них не впливає. Ризик є для тих, хто має іпотеку чи бізнес-кредит із плаваючою ставкою: при черговому перегляді платіж може зрости.
Ставки за державними програмами на кшталт «єОселі» встановлює уряд, а не банк, тож рішення НБУ їх напряму не змінює. Натомість нові комерційні кредити й кредитні ліміти можуть стати дорожчими — банки зазвичай перекладають вартість залучення грошей на позичальників.
Попри подорожчання грошей, люди позичають активно: за даними НБУ, у вересні чисті гривневі кредити населенню зросли на 38% за рік.
Пеня за прострочку: новий ліміт
Закон про відповідальність за несвоєчасне виконання грошових зобов’язань обмежує пеню подвійною обліковою ставкою НБУ, що діяла в період прострочення. З 30 жовтня це 33% річних. Наприклад, якщо за договором ви на 30 днів затримали 10 000 грн, пеня за цей місяць не може перевищити приблизно 271 грн. Договір може передбачати й меншу пеню, тоді діє вона.
Якщо кредитор чи продавець нарахував більше, варто письмово попросити перерахунок, а в разі відмови — звернутися по безоплатну правову допомогу або до НБУ, якщо йдеться про банк чи фінкомпанію.
Що далі
5 листопада НБУ опублікує повний Інфляційний звіт, 9 листопада — підсумки дискусії членів монетарного комітету. Наступне рішення щодо ставки — 17 грудня 2026 року. Регулятор прогнозує, що інфляція почне сповільнюватися лише у 2027 році, до 7,3%.
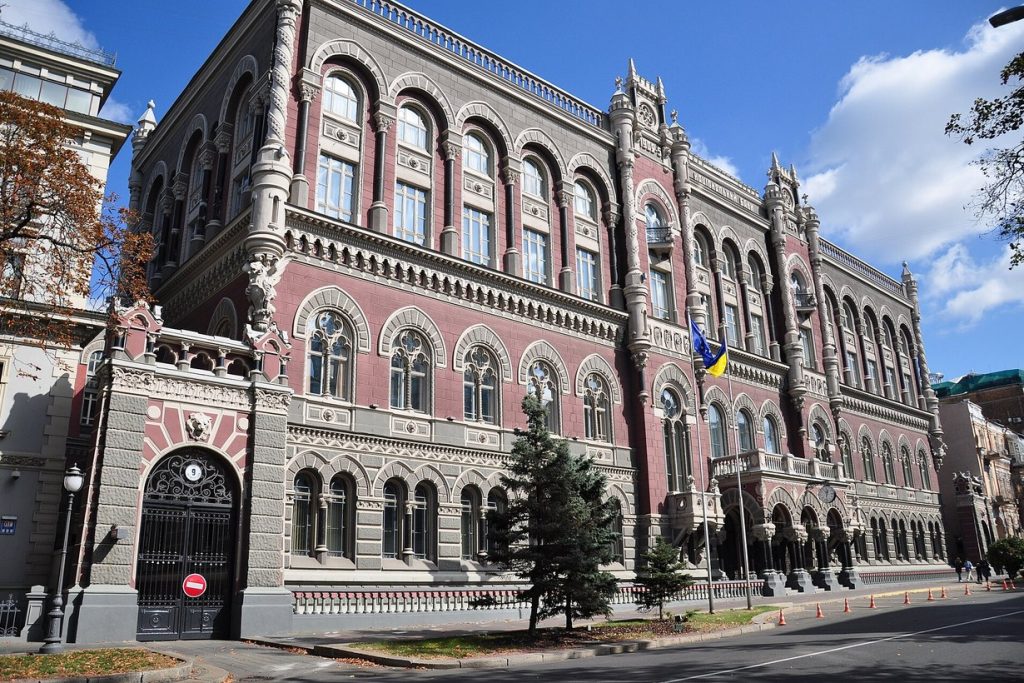
Фото: будівля Національного банку України на Інститутській, Київ, архівне фото. Musia-97 / Wikimedia Commons, CC BY-SA 3.0, commons.wikimedia.org.