Этот баланс между доходами и обязательствами и называется показателем долговой нагрузки. Понимать его полезно не ради галочки — в первую очередь это инструмент для вас самих. Он помогает увидеть реальную денежную картину и вовремя остановиться, если нагрузка начинает расти.
Что такое ПДН и зачем на него смотрят
Показатель долговой нагрузки — это соотношение суммы ежемесячных платежей по всем кредитам к вашему доходу за тот же период. Регуляторы и банки следят за этим показателем, потому что он наглядно показывает, потянете ли вы новый займ или уже балансируете на грани. Поэтому даже кредит онлайн МФО дает после оценки вашего ПДН — это стандартная часть проверки платежеспособности, а не поиск причины для отказа. Полезен этот показатель и для вас: он переводит решение о новом кредите в понятный расчет.
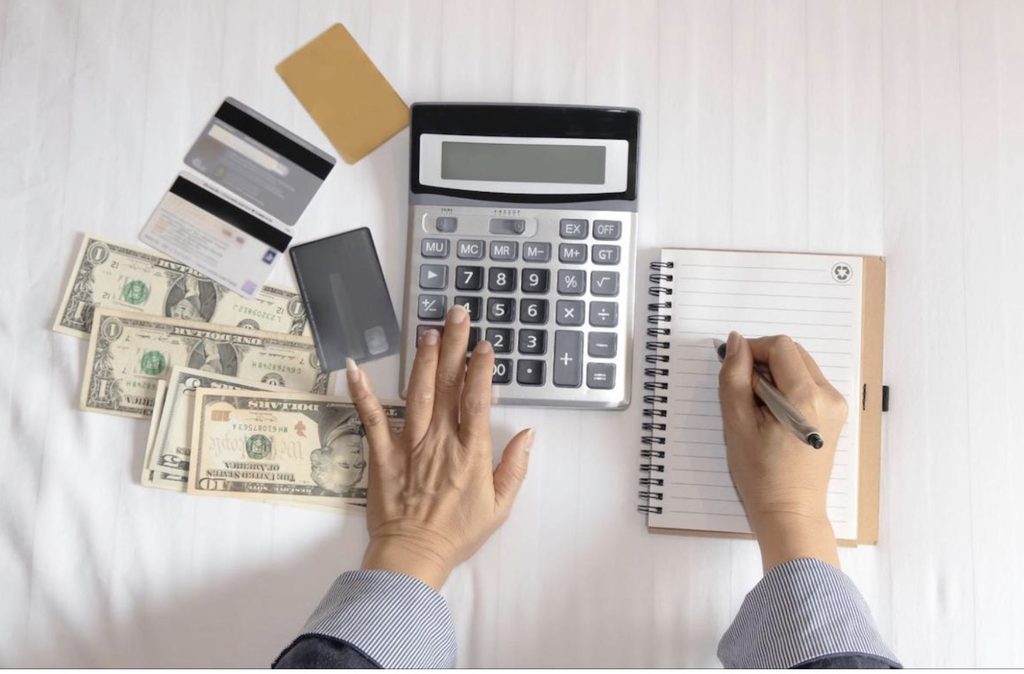
Как посчитать самостоятельно
Формула простая:
ПДН = (сумма всех ежемесячных платежей по кредитам / ежемесячный доход) × 100%.
Сложите все свои обязательные платежи за месяц — от текущих кредитов до рассрочек за технику. Затем разделите эту сумму на доход после вычета налогов и умножьте на 100, чтобы получить процент.
Что учитывать при расчете:
- все действующие кредиты и займы, включая рассрочки;
- регулярные платежи по кредитным картам;
- алименты и другие обязательные выплаты по закону.
В расчет берите доход, который вы действительно получаете. Если заработок меняется от месяца к месяцу, разумнее ориентироваться на более низкую сумму, а не на самый удачный месяц.
Какой уровень считается безопасным
Большинство финансистов сходятся во мнении, что комфортный ПДН не должен превышать 30–40% от дохода. Если ваши платежи укладываются в этот диапазон, у вас остается пространство для повседневных расходов, накоплений и непредвиденных ситуаций. Когда показатель приближается к 50% и выше, риски растут — любое снижение дохода или неожиданная трата может нарушить баланс.
Как не перегрузить бюджет новым договором
Прежде чем подписывать очередной договор, важно посмотреть не только на размер будущего платежа, а на картину в целом. Стоит оценить:
- как новый платеж впишется в существующий лимит;
- останется ли запас на непредвиденные расходы;
- не приведет ли новый кредит к превышению порога ПДН в 40%.
Минимальный платеж при длинном сроке может означать большую общую переплату, поэтому сравнивайте разные варианты погашения долга. Проверьте полную стоимость кредита, комиссии, проценты, штрафы и досрочное погашение.
После расчета станет понятнее, укладывается ли новая выплата в ваш бюджет. Если денег остается мало, лучше уменьшить сумму займа, выбрать другой срок или отложить оформление. Так вы сохраните запас для обычных и непредвиденных трат.
Кредитный продукт Trend:
- Реальная годовая процентная ставка до 769,30% годовых.
- Сумма кредита до 52 000,00 грн.
- Срок до 6 месяцев.
Основные характеристики продукта / Предупреждение о последствиях использования продукта — https://moneyveo.ua/uk#loan-types.